Notícias
Com mais idosos na internet, empresas reforçam a oferta de ferramentas para dificultar fraudes digitais
Bancos, operadoras e fabricantes de celular já oferecem recursos como biometria, bloqueio remoto e alertas de transação suspeita.
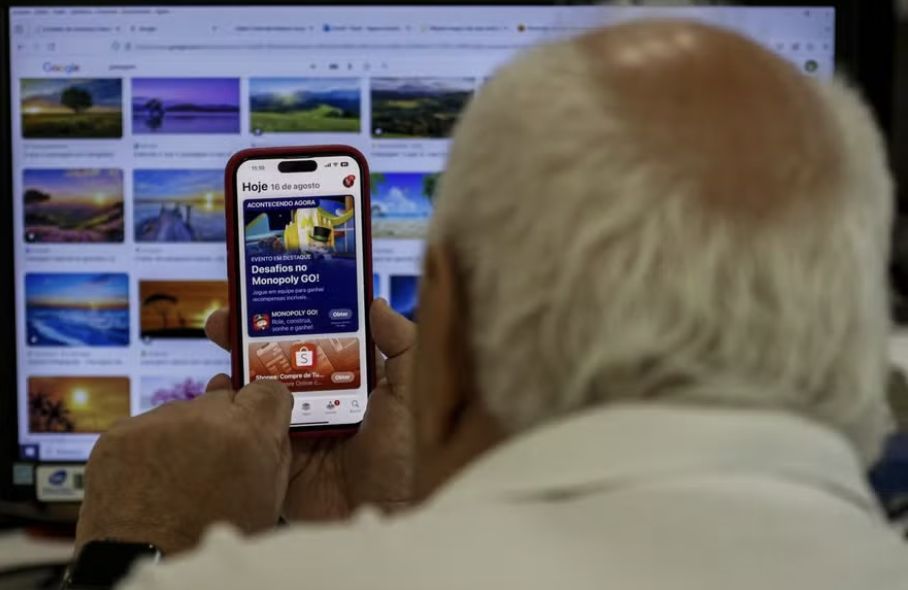
Sete em cada dez pessoas de 60 anos ou mais (74,5%) acessaram a internet em 2025, segundo dados do IBGE, uma alta de 4,4 pontos percentuais na comparação com o ano anterior. Diante desse avanço, operadoras de telefonia, fabricantes de celulares e bancos vêm ampliando o leque de ferramentas de segurança digital oferecidas aos clientes, especialmente aos idosos, grupo que sofre tentativas frequentes de fraudes cibernéticas.
A aposentada Ana Helena Almeida, de 62 anos, afirma que já perdeu as contas de quantas vezes seu cartão de crédito foi clonado. Numa delas, o banco ligou para confirmar uma compra suspeita feita em Duque de Caxias, na Baixada Fluminense, num momento em que ela estava em Jacarepaguá.
— Já fizeram uma compra no meu cartão no valor de R$ 500. Eu entrei no aplicativo do banco e fiz a contestação. Avaliaram o caso em menos de 15 dias e devolveram o valor, além de me enviarem outro cartão — lembra.
Para se proteger, a aposentada adquiriu um seguro que cobre perda, roubo e extravio de cartão, além de transferências acima dos valores que ela costuma movimentar. No entanto, casos como o de Ana Helena levantam uma dúvida jurídica: até que ponto os bancos podem cobrar por camadas extras de proteção? Para Demetrius dos Santos Ramos, professor da Estácio e especialista em Direito do Consumidor, seguros contra roubo ou fraude são contratos voluntários, previstos pela Lei 15.040, de 2024, e podem ser cobrados, mas não podem ser impostos como garantia de proteção.
— Já existem patamares mínimos que devem ser seguidos pelas instituições financeiras independentemente de quaisquer cobranças, sob pena de responsabilização por prejuízos advindos desses fortuitos internos — diz o professor.
Direitos em casos de fraudes
A lei determina que cada setor responda de forma objetiva pelas falhas que pertencem à sua própria atividade, segundo Ione Amorim, economista em serviços financeiros do Instituto Brasileiro de Defesa do Consumidor (Idec). A especialista explica que bancos são obrigados a devolver o dinheiro ou estornar o crédito quando o sistema de segurança falha em detectar uma transação atípica. Cabe à instituição provar que o sistema era inviolável ou que houve culpa exclusiva do cliente, não o contrário.
Já as operadoras de telefonia respondem quando o golpe envolve clonagem de chip. Caso tenham aprovado uma linha nova para um criminoso sem checar a identidade corretamente, a responsabilidade é da empresa.
— A única obrigação da fabricante é garantir que as travas de segurança do aparelho funcionem bem, como o bloqueio à distância e a senha da tela — explica Ione.
Se o celular é roubado, e o criminoso descobre a senha sozinho, a marca não responde pelo prejuízo.
Confira as ferramentas
Motorola
Por meio do ferramenta Moto Secure, a Motorola oferece a Pasta Segura, que armazena aplicativos e conteúdos sensíveis em ambiente protegido por senha, biometria ou PIN e está disponível em aparelhos com mais de 4 gigabytes de memória RAM. Tem também a Detecção de Phishing, que usa inteligência artificial para identificar links e sites fraudulentos antes do compartilhamento de dados; o Scan de Segurança, que verifica vulnerabilidades do aparelho; o Bloqueio Automático, que trava o smartphone em situações consideradas não confiáveis; e a Proteção contra Malware. A ativação dos recursos depende do usuário ou de um familiar.
Samsung
A empresa protege os aparelhos Galaxy com o Samsung Knox, um sistema de segurança que criptografa dados biométricos como impressão digital e reconhecimento facial. Em modelos mais recentes, como os das linhas Galaxy S, Z e alguns da série A, esse sistema conta ainda com o Knox Vault, que guarda informações sensíveis — como senhas e dados bancários — separadas do restante do aparelho, dificultando o acesso caso o celular seja invadido. Outro recurso é o Samsung Pass, que permite entrar em sites e aplicativos usando só a digital ou o rosto, sem precisar digitar ou lembrar da senha. Nenhum desses recursos vem instalados. O próprio usuário ou um parente precisa ativá-los.
Nubank
O Nubank tem o Modo Rua, que limita transações quando o cliente está fora de uma rede wi-fi segura e exige validação facial para liberação de acesso; o Alerta de Golpe, que avisa quando a conta de destino de um Pix ou uma transferência apresenta indícios suspeitos; e as Defesas Inteligentes, sistema que monitora operações bancárias e pode pedir confirmação extra ou bloquear transações. Também oferece o site Me Roubaram (app.nubank.com.br/roubo), para bloquear celular e cartões rapidamente em caso de furto. O acesso é feito com as mesmas informações que o cliente utlizar para logar no app do banco.
Itaú
O app do Itaú reúne na área de Segurança funcionalidades como gestão de dispositivos autorizados e de senhas, recursos de segurança de cartões, ajuste de limites e ajuda de emergência 24 horas. Tem também o Modo Protegido, que adiciona camadas extras de segurança para transações fora de locais marcados pelos clientes como seguros; e o Alerta Pix, que identifica transações de risco antes da conclusão.
C6 Bank
O C6 bank exige biometria facial em operações consideradas de risco, como transferências de valor elevado ou fora do padrão do cliente, e desativa o aplicativo no aparelho caso a imagem não corresponda à do titular. Desde 2022. oferece a ferramenta Locais Seguros, que permite cadastrar endereços de confiança e restringir automaticamente operações fora dessas áreas, incluindo ocultar investimentos, extrato e o limite do cheque especial. Essas medidas não dependem de configuração manual pelo cliente.
Banco do Brasil
A instituição financeira oferece o BB Code, ferramenta que usa QR Code para dar mais segurança a pagamentos e transferências feitos pelo computador. Esse é um recurso independente do sistema Pix e permite a confirmação das operações por celulares habilitados, mesmo que estejam desconectados da internet. Também mantém um fluxo de atendimento diferenciado para clientes idosos, após o registro da contestação de fraude. Esse serviço está disponível na central — 4004-0001, nas capitais e regiões metropolitanas, ou 0800-729-0001.
Santander
O banco reúne todas as ferramentas de proteção da conta na Central de Segurança, dentro do aplicativo. Lá, o cliente encontra as Camadas de Segurança, um painel interativo que mostra o quanto a conta está protegida; o botão Reportar Suspeitas, que direciona para os canais oficiais em casos de golpe, fraude, compra não reconhecida ou perda e roubo de cartão e celular; e o Bloqueio Imediato, que também pode ser acionado para ajudar um familiar ou amigo nessas situações. Também é possivél usar a Gestão de Dispositivos, que permite ver e controlar quais aparelhos têm acesso à conta. A central também reúne conteúdo educativo sobre finanças, golpes e proteção de dados. Para acessar, basta abrir o aplicativo atualizado e seguir o caminho Menu > Central de Segurança.
Tim
A operadora oferece o TIM Segurança Digital, um pacote de proteção online em tempo real com antivírus e segurança para redes wi-fi. O serviço pode já estar incluso em ofertas selecionadas dos planos TIM Pós, TIM Black e TIM Controle, ou ser contratado à parte, dependendo da categoria do plano do cliente.
Claro
A operadora mantém conteúdos educativos em formato simples nos próprios canais, com orientações para ajudar clientes a reconhecer golpes, identificar comunicações oficiais e adotar hábitos mais seguros no ambiente digital. Entre os temas abordados estão cuidados com WhatsApp e Instagram, identificação de fraudes e proteção contra softwares maliciosos, disponíveis no Portal de Segurança, no Portal de Acessibilidade e no canal da Claro no YouTube.
Vivo
A operadora conta com a plataforma Modo Seguro, que permite apagar informações pessoais, bloquear a linha e impedir a reutilização do aparelho pelo bloqueio de IMEI —; a Proteção Rua, que restringe o uso de aplicativos pré-definidos quando o cliente sai de uma área marcada como segura; e o Vivo AntiSpam, que identifica e bloqueia chamadas massivas e fraudulentas antes que cheguem ao celular. A Vivo também mantém, desde 2012, o programa Vivo Guru, nas lojas físicas para orientar clientes na configuração e no uso dos dispositivos.
Não deixe de curtir nossa página no Facebook, siga no Instagram e também no X.





Faça um comentário