Amazonas
Relator no Superior Tribunal de Justiça propõe não tributar importações de países do Gatt para Zona Franca de Manaus
A proposta é do ministro Marco Aurélio Bellizze e foi feita à 1ª Seção do Superior Tribunal de Justiça no julgamento do Tema 1.244 dos recursos repetitivos.
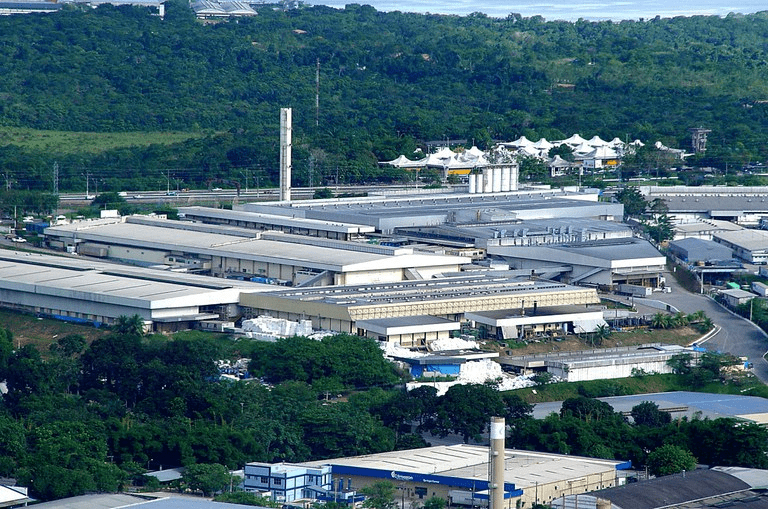
As operações de importação de mercadorias e bens de países signatários do Gatt (General Agreement on Tariffs and Trade) destinadas a consumo interno e industrialização na Zona Franca de Manaus não devem ser tributadas pelo PIS-Importação e Cofins-Importação. As informações são da revista Consultor Jurídico.
A proposta é do ministro Marco Aurélio Bellizze e foi feita à 1ª Seção do Superior Tribunal de Justiça no julgamento do Tema 1.244 dos recursos repetitivos.
A resolução da questão foi interrompida nesta quarta-feira (11/11) por pedido de vista antecipado do ministro Herman Benjamin.
O Gatt é o Acordo Geral sobre Tarifas e Comércio, assinado em 1947 com o objetivo de promover o livre comércio, reduzir tarifas aduaneiras e eliminar barreiras protecionistas.
O acordo tem uma cláusula que garante o tratamento nacional. Isso significa que os produtos importados por seus signatários não podem se sujeitar a tributos internos que sejam superiores aos praticados para produtos nacionais similares.
Já a Zona Franca de Manaus é dotada de diversos benefícios fiscais. As vendas e receitas com produtos nacionais similares contam com ampla desoneração de PIS e Cofins no mercado interno, enquanto para os bens importados a suspensão das contribuições só vale para insumos e matérias-primas destinados a indústrias com projetos aprovados pela Superintendência da Zona Franca de Manaus (Suframa).
Tributação e Gatt
A Fazenda Nacional defendeu no STJ que a cláusula de tratamento nacional visa impedir tratamentos discriminatórios dentro do mercado interno, mas não basta para a cobrança feita na fronteira.
Em oposição, Marco Aurélio Bellizze entendeu que, se a operação de importação recai sobre produtos oriundos de país signatário do GATT, o tratamento fiscal deve ser o mesmo conferido direta ou indiretamente às operações internas.
“Essa cláusula é autoaplicável, condicionando-se somente à existência de produto similar nacional que goze de tratamento fiscal mais benéfico, ainda que indiretamente, do que o dispensado ao importado”, explicou Bellizze.
Ele destacou ainda que o tratado internacional que tenha previsões em sentido diverso da legislação infraconstitucional deve prevalecer sobre ela, suspendendo-lhe a eficácia. É o que prevê o artigo 98 do Código Tributário Nacional.
A posição, portanto, deve ser a mais favorável ao contribuinte, sob pena de se conferir tratamento fiscal indiretamente menos favorável ao produto importado, descumprindo-se, assim, o tratado.
Tese sugerida: Não incidem a contribuição ao PIS-Importação e a Cofins-Importação nas operações de importação de mercadorias e bens de país signatário do GATT para consumo interno ou industrialização na Zona Franca de Manaus. (REsp 2.046.893, REsp 2.053.56, REsp 2.053.647)
Não deixe de curtir nossa página no Facebook, siga no Instagram e também no X.




Faça um comentário